华为鸿蒙要跑数字货币了,咱手机里的钱包要变天,普通人怎么接住
华为鸿蒙要跑数字货币了,咱手机里的钱包要变天,普通人怎么接住 数字货币和鸿蒙系统搁一块儿琢磨,一个是国家在推的法定电子货币,一个是咱自己的操作系统底座,合一起说白了就是整个支付生态要换地基。我做了八年支付产品,最近一直在想这事怎么真正落到普通用户手里。 华为鸿蒙从4.0版本起走分布式架构,手机、车机、平板、IoT设备一套系统全打通。数字人民币从设计之初就强调离线可用、多终端兼容数字货币华为鸿蒙,跟
威 数字货币到底靠不靠谱?一个币圈八年老兵的几句掏心窝子话 聊起"威"这个数字货币,我脑子里蹦出来的不是白皮书上那些漂亮话,而是2021年那场暴跌里有人满仓杀进去又满仓杀出来的样子。威不是那种一夜爆火的币,走的是慢热路线,圈子里口碑两极分化,今天就把这几年看到的摊开来说。 技术上,威走的是分片扩容的路子,主打高吞吐、低手续费,跑Dapp的时候确实比以太坊快一个量级。我印象深的是去年一个DeFi协议
NANO数字货币项目到底值不值得投?普通人投资前必须搞懂的几件事 做数字货币这四年,NANO是我盯得最久、也最纠结的一个项目。它不走挖矿那套路,交易零费用、不烧气,理念听着很超前,但"去中心化"和"实用性"到底怎么两头兼顾,一直是社区里吵得最凶的事。 技术层面,NANO用的是开放代表投票(DPOS),不靠算力出块,靠持币权重确认交易,毫秒级到账不是画饼。代价是节点验证门槛不低,普通用户跑全节点带宽
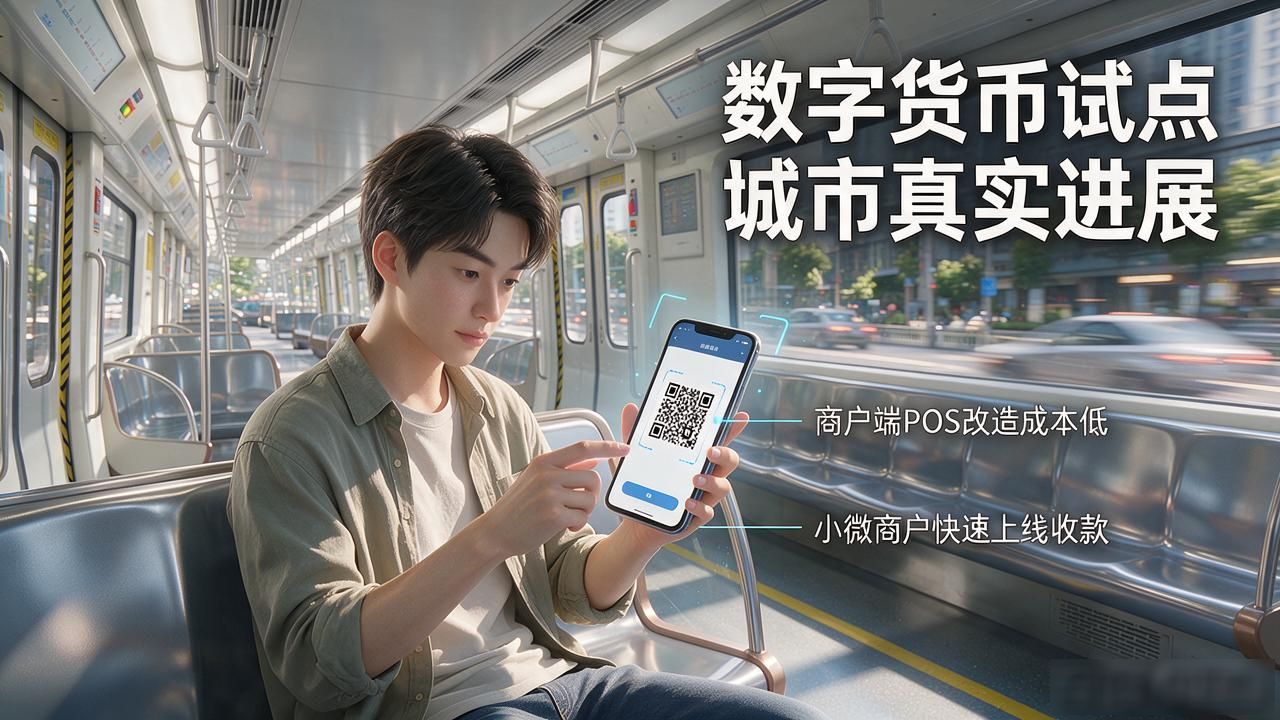
数字货币实施情况到底咋样了?试点城市真实进展给你一次讲清 我在试点城市一线干了六年,从系统搭建到商户接入全趟过。数字人民币早不是实验室概念,它已经跑进了日常支付。全国超一百七十家运营机构完成系统对接,试点覆盖二十余城,个人钱包开通量以亿计,交易流水是真实跑出来的。 技术上,双层运营体系是核心架构。央行管发行和清结算,商业银行负责面向用户的钱包开立和场景运营。离线支付、硬钱包、智能合约这些能力已经上
韩国数字货币能不能用rmb人民币换?2026年跨境华人实操经验 在首尔做跨境结算这几年,我常被华人朋友问同一个问题——韩国数字货币能不能直接用rmb对接。说白了,这不是一个"能或不能"的问题,而是涉及两边监管、结算通道和汇率波动的现实操作。 韩国本土平台像UPROSE、Bithumb,法币结算基本锁定韩元。国内rmb没有开放数字资产交易通道,但OTC场和稳定币桥接一直在跑。我认识的几个做跨境电商的
数字货币会动摇银行吗?干了十年支付数字货币会动摇银行吗?干了十年支付,我的判断可能出乎你意料,我的判断可能出乎你意料 我见过太多人把数字人民币和银行存亡挂钩,其实没那么戏剧化。数字人民币是央行发行的法定货币,定位是M0的数字化替代,不是要干掉商业银行体系。真正该关注的,是它在支付环节绕开银行中介这件事。 实际落地来看,数字人民币已覆盖零售支付、政务缴费、跨境结算等场景。2024年试点城市扩展到50
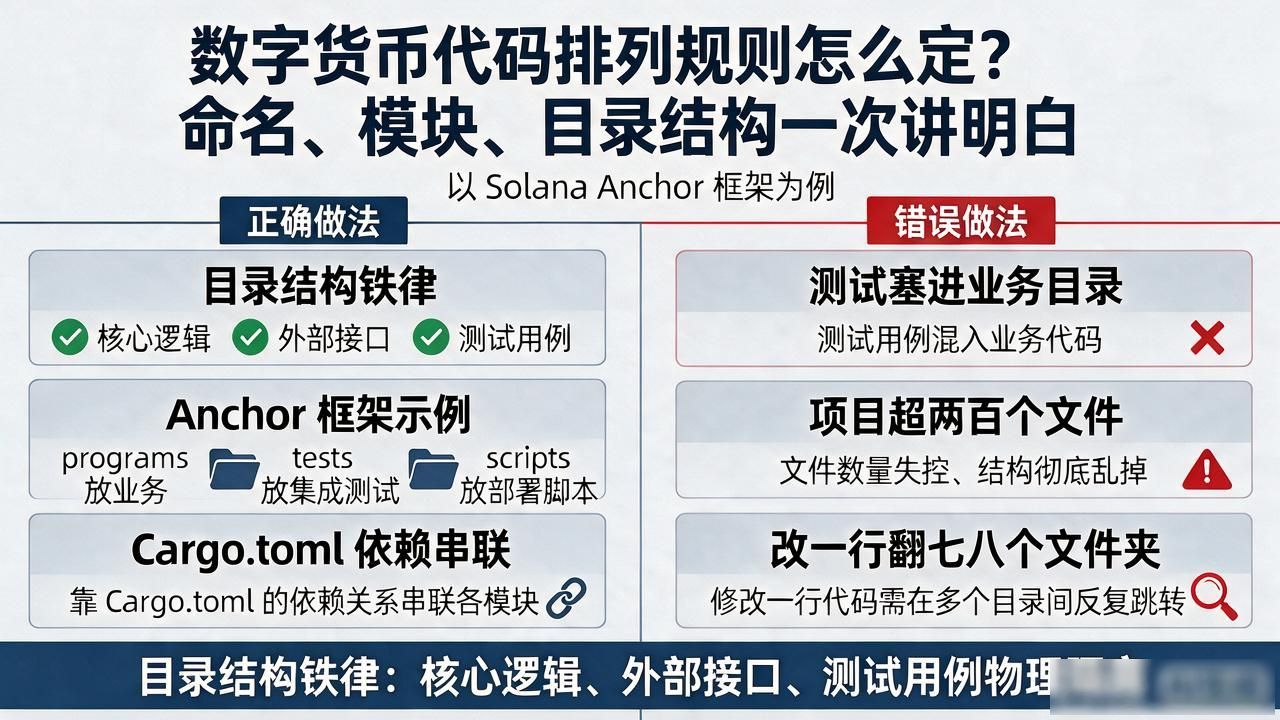
数字货币代码排列规则怎么定?命名、模块、目录结构一次讲明白 做了八年区块链开发,经手过十几条公链和几百个合约项目,对数字货币代码排列规则算是摸透了。这套规则不是谁拍脑袋定的,是行业踩了无数坑之后沉淀出来的共识。从文件命名到模块切分再到目录嵌套,背后都是血泪教训。 命名上,PascalCase和snake_case的切换是最常见的规则。以太坊合约用PascalCase写结构体和函数数字货币代码排列规
西安数字人民币到底怎么花?菜市场、公交、房租全都能刷 住在西安这几年,最直观的感受是数字人民币已经不再是新闻里的概念,而是真正嵌进了日常。从南门早市的豆腐摊到地铁车厢里的扫码口,这套央行发行的数字货币已经跑了很多个场景,跟咱们以前理解的"电子支付"有本质区别。 最接地气的例子是回民街那批小商户。卖肉夹馍的张师傅去年接了数字人民币收款码数字化货币西安,早上出摊前把钱包余额转进去,收钱的时候碰一下手机
数字货币和指纹支付搭着用,安全不安全、坑不坑,一次说清 数字货币和指纹支付搁一块,是挺顺的组合,但真要用起来,该问的坑一个都少不了。 说直白点数字货币和指纹支付搭着用,安全不安全、坑不坑,一次说清,指纹就是把你那个数字货币钱包的"钥匙"从密码换成了你的手指。链上那串数字资产,解锁、签名、确认交易,全靠指尖那一按。2026年主流数字货币App基本都把指纹认证做成默认选项了,比输密码快得多,交易响应时
数字货币政策利好信号越来越明确,中小企业和个人怎么接住这波红利 数字货币政策正从试点走向常态化,利率工具、结构性工具、流动性管理三条线同步发力数字货币政策利好,实体经济感受到的暖意比过去任何一轮都来得更直接。 央行把数字货币和信贷投放绑在一起,企业扫码收款、政府财政拨付、社保发放全部走数字人民币通道,资金流转路径明显缩短。以前一笔贷款从审批到到账要三四天,现在实时到账,中小企业的资金周转压力肉眼可